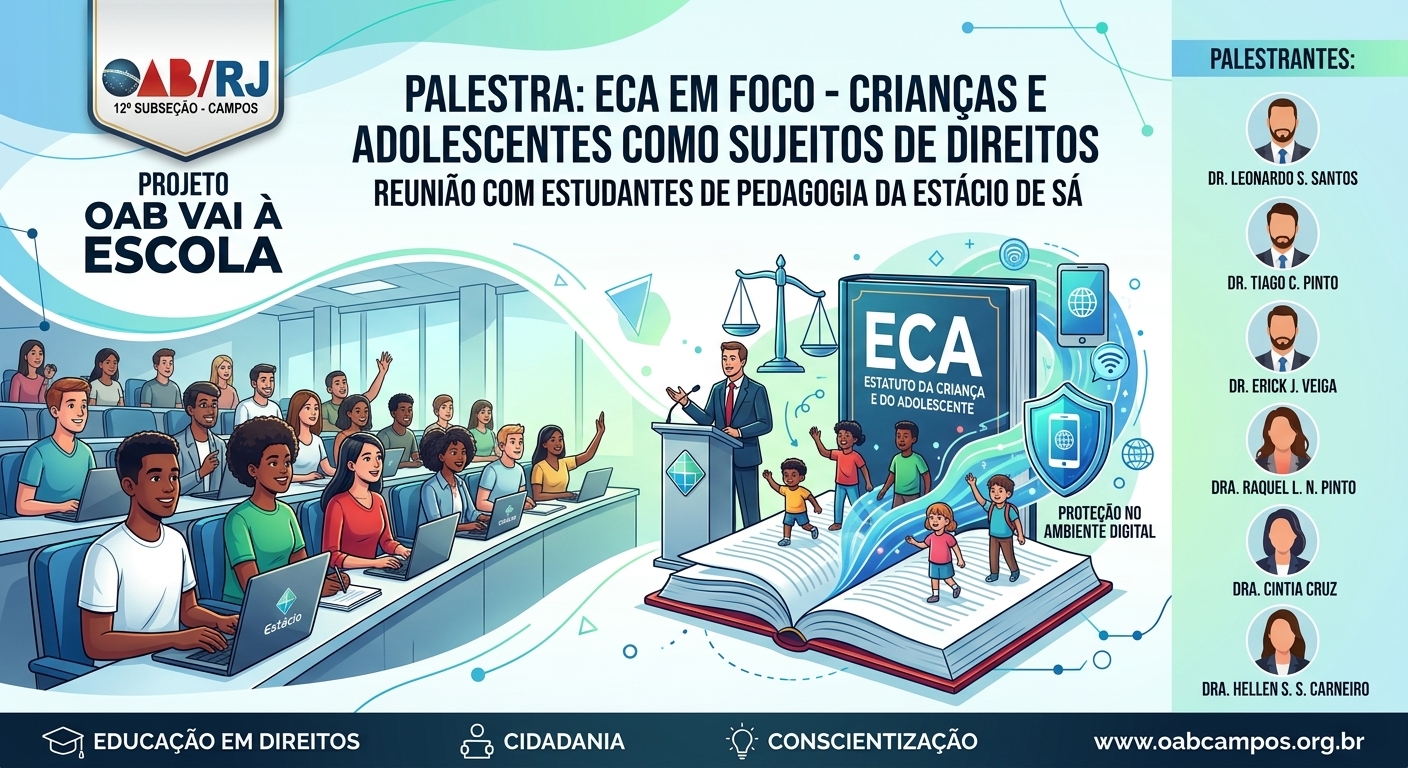
Projeto OAB Vai à Escola ministra palestra sobre o ECA e Proteção Digital para Estudantes de Pedagogia da Estácio de Sá
/Esf@
28 fev 2013, 08h51
Com a vigência da Lei nº 11.101/05 (nova Lei de Falência), tornou-se possível a cobrança de multa moratória de natureza tributária contra a massa falida, e essa multa pode incidir mesmo sobre créditos tributários cujo fato gerador tenha ocorrido antes da alteração legislativa.
O entendimento é da Segunda Turma do Superior Tribunal de Justiça (STJ), que autorizou a inclusão da multa moratória na classificação dos créditos na falência da empresa Fornecedora de Alimentos Pérola Ltda., do Mato Grosso do Sul.
Para a Turma, em se tratando de falência decretada na vigência da Lei nº 11.101, a inclusão de multa tributária na classificação dos créditos na falência, referente a créditos tributários ocorridos no período anterior a essa lei, não implica retroatividade em prejuízo da massa falida.
Fato gerador
O Estado do Mato Grosso do Sul recorreu ao
STJ contra decisão do Tribunal de Justiça local, que entendeu que o art. 83 da
Lei nº 11.101 é aplicável apenas aos créditos que tiveram origem após a sua
entrada em vigor, em junho de 2005. O artigo trata da classificação dos créditos
na falência, entre eles “as multas contratuais e as penas pecuniárias por
infração das leis penais ou administrativas, inclusive as multas tributárias”.
Segundo o tribunal estadual, se a multa que o estado pretende fazer incidir não era devida quando da sua origem – ou seja, quando do fato gerador dos tributos –, “não pode a Lei nº 11.101 retroagir para restabelecer créditos anteriores à sua vigência”.
Previsão expressa
No recurso, o Estado do Mato Grosso do
Sul sustentou que a empresa teve sua falência decretada apenas em 2007,
aplicando-se integralmente a nova lei falimentar, sem importar qual a data dos
fatos geradores das obrigações.
Quanto à execução fiscal, o estado afirmou que não cabe a exclusão de qualquer multa tributária, pois hoje há expressa previsão legal do seu cabimento, incluída entre os créditos da falência.
Por essa razão, argumentou que não se pode fazer a divisão das datas de ocorrência dos fatos geradores de multa para determinar a aplicação ou não da Lei nº 11.101. O único marco temporal determinante da aplicação da nova lei de falência é a data da quebra da empresa.
Aplicação da lei
Ao analisar a questão, o relator,
Ministro Mauro Campbell Marques, afirmou que a Lei nº 11.101 expressamente “não
se aplica aos processos de falência ou de concordata ajuizados anteriormente ao
início de sua vigência, que serão concluídos nos termos do Decreto-Lei nº
7.661/45”. Daí se conclui, segundo o ministro, que a nova lei, de 2005, é
aplicável às falências decretadas após a sua vigência, o que inclui o caso em
julgamento, no qual a falência da empresa foi decretada em 2007.
O ministro destacou que o regime do Decreto-Lei nº 7.661 impedia a cobrança da multa moratória da massa falida, tendo em vista seu art. 23, parágrafo único, inciso III, e o entendimento consolidado nas Súmulas nºs 192 e 565 do Supremo Tribunal Federal.
Porém, em seu art. 83, VII, a nova lei tornou possível a cobrança da multa
moratória de natureza tributária contra massa falida. Como é esse o regime legal
que se aplica às falências decretadas após 2005, a inclusão de multa de mora
tributária, ainda que relativa a créditos decorrentes de fatos anteriores, não
configura retroatividade, conforme entendeu a Segunda Turma, que reformou a
decisão do Tribunal de Justiça.
Fonte: STJ
Continue lendo
/Esf@

Câmeras
Foto: Edmar

/Esf@

/Esf@
Estética e Saúde
15% A 20%
Descontos e vantagens oferecida aos Associados (as): Individual: 15% Família, grupos a partir de 5 pessoas: 20% Condomínio: 20% Epresa/Setor: R$ 20,00 por pessoa (ginástica laboral, shiatsu, relaxamento com música)
Rua Gen. Cristovão Barcelos, 55 Pq. Leopoldina
BOUTIQUE
Boutique
Centro Rua 21 de Abril,272-loja 14 tel.: (22)27223308 / (22)992630177 Shopping pelinca square center Loja 27 - tel.: (22)27332179 / (22)992670177 Shopping Avenida 28 Loja 71/72 - tel.:(22)27264040 / (22)992250267 Shopping partage Loja114 - tel.:(22)992655741
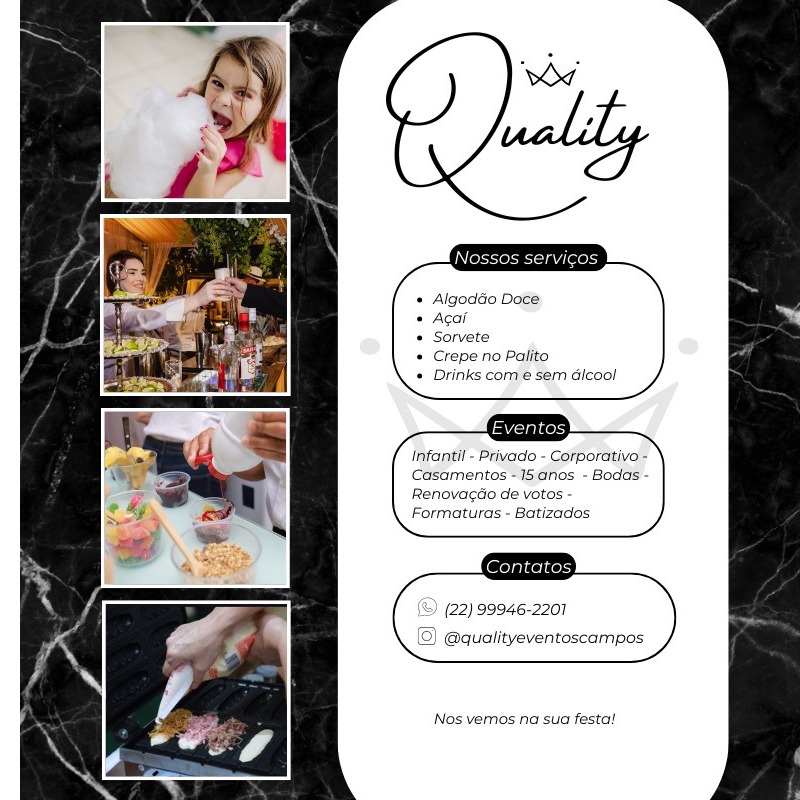
CASA DE EVENTOS
10% DE DESCONTO
Somos uma empresa que presa pela qualidade em atendimento e nos serviços que oferecemos, sendo eles: Bar com drinks com e sem álcool, crepe no palito doces e salgados, Açaí e servete com guloseimas e coberturas, Sorvete e Algodão doce no palito para eventos em geral.
RUA ALFREDO SALGADO, 32 - PQ. CORRIENTES
CARTORIO EXTRAJUDICIAL
35%
RUA SÃO SEBASTIÃO, 78/901 A - INGÁ - NITERÓI
LABORATÓRIO
10% DESCONTO
Rua Conselheiro Otaviano, 198 - Centro - Campos dos Goytacazes-RJ
Escolas de idiomas
35%
Baronesa da Lagoa Dourada, 182 - Centro
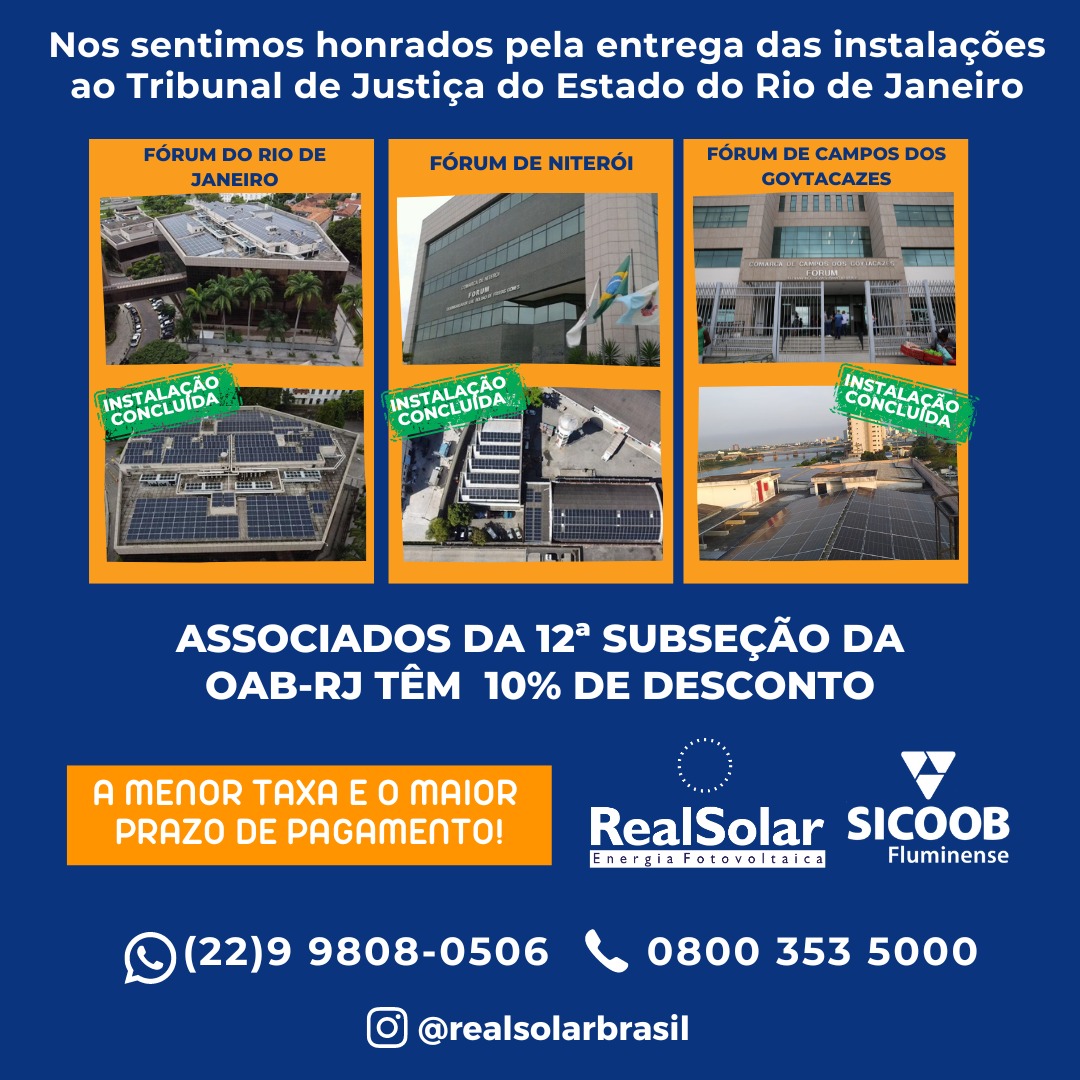
ENERGIA SOLAR
10%
Real Solar Empresa de energia solar responsável pela instalação nos fóruns do Estado do Rio de Janeiro Associados da 12ª Subseção da OABRJ têm 10% de desconto Menor taxa e maior prazo de pagamento através de parceria com o Sicoob Fluminense Tel: 0800353-5000 Whats: (22) 99808-0506
CLINICAS MEDICAS
50% Exames de Citopatologia cérvico-vaginal oncótica(preventivo) e 30% Histologia
PRÓ-LAB - LABORATÓRIO DE ANATOMIA PATOLÓGICA E CITOPATOLOGIA Ltda.
Rua Alvarenga Filho, 40 - Centro

Academias e Esportes
15% DE DESCONTOS
Av. Pelinca, 108 - Parque Tamandaré
Farmácias/Drogarias
Descontos variados
BENEFÍCIOS: 20% de desconto em medicamentos de referência (Éticos); 2% de desconto além dos preços promocionais em vigência no momento das compras em produtos da linha de perfumaria, nutrição, dermocosméticos; Até 80% de desconto para medicamentos genéricos ou similares Participação do plano de fidelidade com o acumulo de pontos (Cashback)! A cada R$ 20,00 em compras o cliente acumula 1(um) ponto, e a cada 50 pontos acumulados o cliente resgata R$50,00 em compras de qualquer produto. Entregas gratuitas para pedidos acima de R$ 20,00 para região central de Campos dos Goytacazes (regiões mais distantes os valores deverão ser consultados com os atendentes). CONDIÇÕES: Para participar o beneficiário/cliente deve entrar em contato pelo WhatsApp 22 99800-3607 e informar que deseja participar do “Clube de Vantagens Drogarias Oliveira em Parceria com a OAB” apresentar o documento de identificação que o vincule à OAB-12ª Subseção e fornecer os dados cadastrais para a vinculação dos benefícios (Nome completo, CPF, endereço para entregas, nº do celular para contato). Após 20 minutos do cadastramento realizado o beneficiário poderá desfrutar das condições apresentadas. Lembrando que em todas as compras o mesmo deve se identificar e exigir o CPF no cupom fiscal para que os benefícios sejam vinculados ao cadastro.
Rua Santos Dumont, 29 - Centro
CLINICAS MEDICAS
CLINICAS MEDICAS
A Rad Med iniciou a sua trajetória na rua Barão de Miracema e desde então estabelece continuamente padrões de qualidade e inovação no atendimento ao paciente, evoluindo para satisfazer às necessidades da saúde por meio do diagnóstico por imagem na cidade de Campos dos Goytacazes.
R. Mal. Deodoro, 150 - Centro, Campos dos Goytacazes - RJ, 28010-280
Escolas de idiomas
10% DESCONTO
RUA ANTÔNIO JORGE YOUNG, 58 - CENTRO
Fisioterapia
20% de desconto
AV. NILO PEÇANHA, 46 PQ. SANTO AMARO - CEP: 28030-035
Escolas e creches
ESCOLAS E CRECHES
AV. ALBERTO TORRES, 261 - CENTRO
CÁLCULOS JUDICIAIS
20% e 50% de descontos
Rua Francisco de Assis, 57 - Bairro Pq. Barão do Rio Branco.
SEGUROS
SEGUROS
Rua Voluntários da Pátria, 514, sala 207 - Centro - Campos dos Goytacazes-RJ
Escolas e creches
13% DESCONTOS
RUA DR BEDA, 112 - PQ. ROSÁRIO
Estética e Saúde
20%
Parceria com a 12ª Subseção da OAB-RJ Cia do Pelo oferece manicure, massagem, estética e podologia com 20% off para advogadas e advogados.
Rua Barão de Miracema, 258 - ao lado do Tênis Club
BOUTIQUE
8% DE DESCONTO
SOMOS REPRESENTANTES DO CALÇADOS CROCS NA REGIÃO. A Crocs, Inc. é líder mundial em calçados casuais e inovadores para homens, mulheres e crianças. A Crocs oferece um amplo portfólio de produtos para todas as estações do ano, mantendo sua forte tradição em calçados moldados. Todos os sapatos Crocs são feitos com material Croslite, uma tecnologia revolucionária que os torna macios, confortáveis e leves, sem deixar marcas e nem absorver odores. Os fãs da marca já conhecem e amam essas qualidades. A Crocs celebra a diversidade de quem usa a marca e te dá as boas-vindas. "Come as you are" é nosso lema e significa que você pode vir do seu jeitinho, único e especial. Desde a sua criação em 2002, a Crocs vendeu mais de 300 milhões de pares de calçados em mais de 90 países ao redor do mundo.
Rua Doutor Silvio, 330 - Parque Leopoldina - CEP: 28051-250
Escolas de idiomas
15% DE DESCONTO
Parceria exclusiva: OAB-RJ 12ª Subseção e Garden English School firmam convênio com 15% de desconto A OAB-RJ 12ª Subseção acaba de oficializar uma nova parceria estratégica para beneficiar seus inscritos e colaboradores. Em conjunto com a Garden English School, a Ordem passa a oferecer condições especiais para quem busca o domínio da língua inglesa, essencial para o crescimento profissional e a internacionalização da carreira jurídica. O Benefício Através deste convênio, é garantido um desconto de 15% nas mensalidades. A iniciativa visa incentivar a educação continuada e proporcionar acesso a um ensino de idiomas de qualidade com um custo reduzido. Quem pode utilizar? O benefício é abrangente e se estende a todo o ecossistema da Ordem em nossa região: Advogados e Advogadas inscritos; Estagiários em situação regular; Funcionários da OAB-RJ; Dependentes diretos: Incluindo filhos e cônjuges. Por que investir no Inglês jurídico e acadêmico? No cenário atual, o domínio do inglês deixou de ser um diferencial para se tornar um requisito. Seja para a leitura de doutrinas estrangeiras, atendimento a clientes internacionais ou para a participação em congressos e especializações fora do país, a fluência no idioma abre portas e valoriza os honorários profissionais. "Chegou a hora de investir no seu futuro. Aproveite esta oportunidade exclusiva para a advocacia de nossa subseção e dê o próximo passo na sua carreira." Como utilizar o convênio? Para garantir o desconto de 15%, o beneficiário deve apresentar a Carteira da Ordem ou o crachá funcional no ato da matrícula na Garden English School. Para mais informações sobre cursos e turmas: Local: Entre em contato diretamente com a Garden English School ou visite a sede da 12ª Subseção para consultar os detalhes do contrato de convênio.
Informática
60%
SUPORTE INFORMÁTICA Oferecemos suporte corporativo em informática para pequenos, médios e grandes escritórios. Nossos serviços aumentam a produtividade do seu escritório, evitando perda de tempo dos seus funcionários com problemas de informática. Proporcionamos um total gerenciamento em TI com um ambiente de serviço mais estável. O nosso suporte técnico previne problemas comuns antes que eles ocorram, poupando tempo e dinheiro. Entendemos que cada escritório é único. Por isso, visamos entender o negócio de cada cliente, a fim de desenvolver uma solução específica para permitir um melhor gerenciamento em TI. Nosso diferencial consiste na credibilidade com excelência em atendimento e tecnologia. Você pode ter um suporte técnico que seja seu parceiro, oferecendo níveis de serviço de acordo com a sua urgência de atendimento. GERENCIANDO SOLUÇÕES Visitas periódicas para manutenção preventiva: Visitas periódicas para prevenção e regularização, mudando e atualizando seus sistemas para facilitar as necessidades da sua empresa, vamos garantir que seus sistemas possam fazer e o que eles estão destinados a fazer. Suporte remoto ou telefônico para usuários: Através do suporte remoto, vamos resolver seu chamado rapidamente. Esta resposta rápida resolve cerca de 80% das questões do usuário. Help Desk: Nosso sistema permite um contato direto com os nossos técnicos e gerentes. Basta enviar uma mensagem ou fazer uma ligação. O nosso sistema mantém todos informados e preparados para oferecer o melhor atendimento. Visitas eventuais para resolução de problemas ou suporte: Uma visita de um dos nossos técnicos qualificados irá resolver seu problema rapidamente. Sistema on-line de controle: Sua empresa tem o controle on-line de todos os chamados, inventários, tempo de atendimento, relatórios e SLA do serviço contratado. Segurança em redes Windows, Linux ou Mac: Programação de backups de seus dados, bloqueio contra invasões, solução de problemas e help desk para usuários. Protegemos sua empresa de vírus e invasões, o acesso aos dados dos usuários é feito de forma seletiva, ou seja, somente aqueles que tiverem permissões especiais terão essa possibilidade. Infraestrutura completa: Projetamos e reorganizamos sua infraestrutura de rede, de forma a servir a sua empresa com maior eficiência e com menor custo de manutenção. SERVIÇOS 60% DESCONTO: CONTRATO DE MANUTENÇÃO: Manutenção em Computadores e Notebooks Instalação de Sistema Operacional Backup Limpeza Periódica Eliminação de Vírus e outras pragas Instalação de Hardware e Software Instalação de Rede com ou sem Roteamento cabo ou Wireless Recuperação de Arquivos Deletados (Contrato que abrange até três computadores e uma impressora) Suporte Remoto (Primiro Nível) de 24 hs por 7 (sete) dias por semana. Faça contato e iremos lhe fazer uma visita: WhatsApp (22) 98807-5818 Email: qualyxx@gmail.com
Rua Voluntários da Pátria, 500 sala 1206 - Centro - Campos dos Goytacazes - RJ
Psicologia
20% Descontos
http://www.lucianemina.com.br
Rua Barão de Miracema 397 - Centro
Vestuário e Moda
15% à vista 10% a prazo
Fisioterapia
10% DE DESCONTO
RUA DR. LACERDA SOBRINHO, 345 - CENTRO - CAMPOS DOS GOYTACAZES-RJ.
Escolas e creches
10%
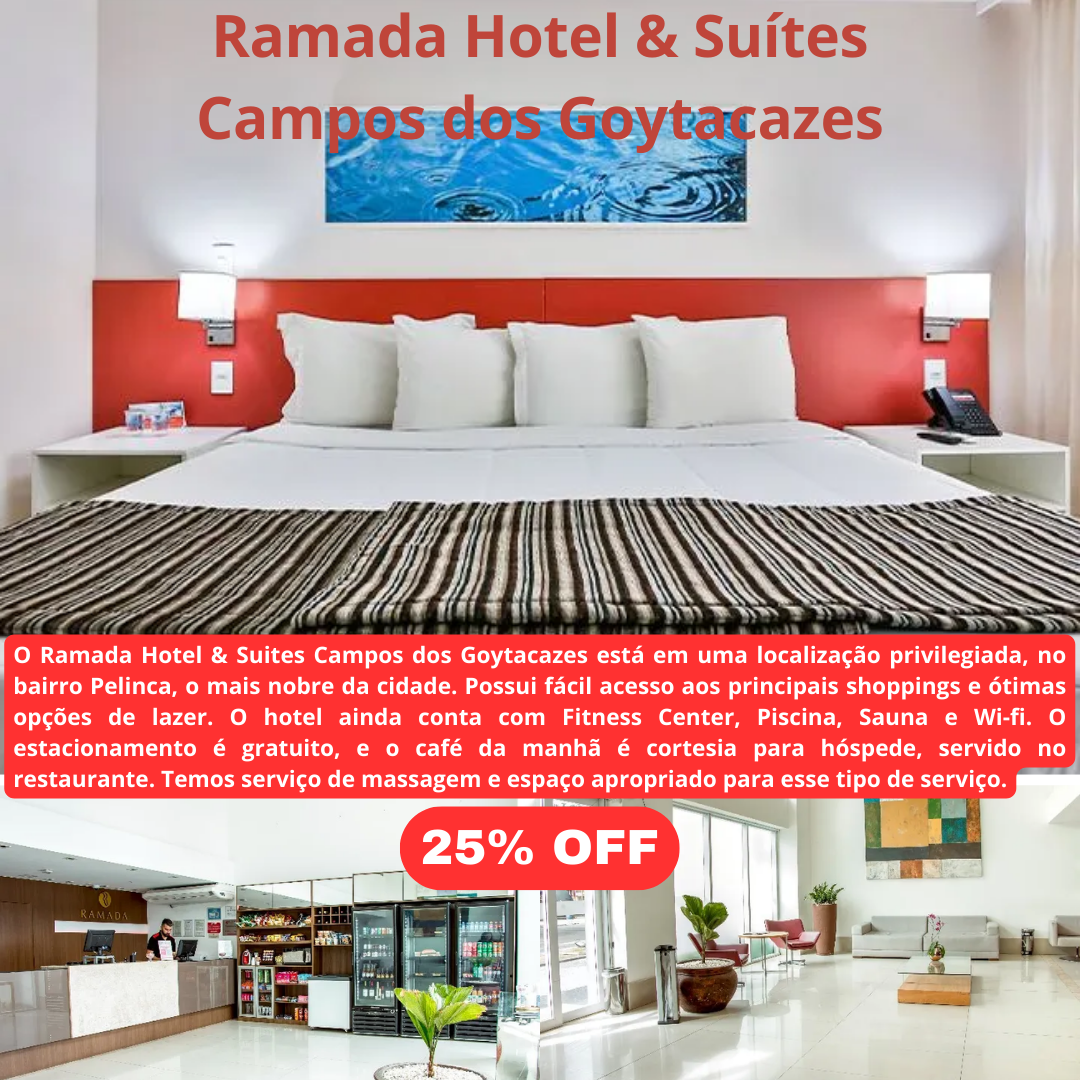
Hotéis e Pousadas
25% OFF
RAMADA HOTEL & SUITES Campos dos Goytacazes Tarifa especial para associados OAB RJ 12ª Subseção. 25% OFF Para acessar, basta clicar no link, ou digitar " OAB " (tudo junto em letra maiúscula) no campo de código de tarifa. Informações do hotel: 📲@ramadacampos 📲+55 22 99937-6709 📩 reservas.rhcp@ahi.com.br SITE : www.letsatlantica.com.br LINK : https://atlantica.letsbook.com.br/reserva/link-publico?r=1d2161c57c6d4c0896c3cbc64e127c2b&p=OAB
R. Bruno de Azevedo, 60 - Parque Tamandaré, Campos dos Goytacazes - RJ, 28035-045
LABORATÓRIO
30%
Rua José do Patrocinio, 99 - Centro - Campos dos Goytacazes
CLINICAS MEDICAS
%
Av. Alberto Lamego, 1108 Parque Califórnia - Campos dos Goytacazes - RJ
Estética e Saúde
10% de desconto
10% de desconto para associados da 12ª Subseção da OAB-RJ *Consulte as condições válidas para este desconto Rua Salvador Corrêa, 176 Centro Cel: 22 99975-2856
Rua Salvador Correa, 176 - Centro
Estética e Saúde
10% em todos os serviços e produtos
Rua Saldanha Marinho, 750 sala 706 - Centro
Academias e Esportes
Desconto de 20% (vinte por cento)
Rua Tenente Coronel Cardoso, 710 - Centro
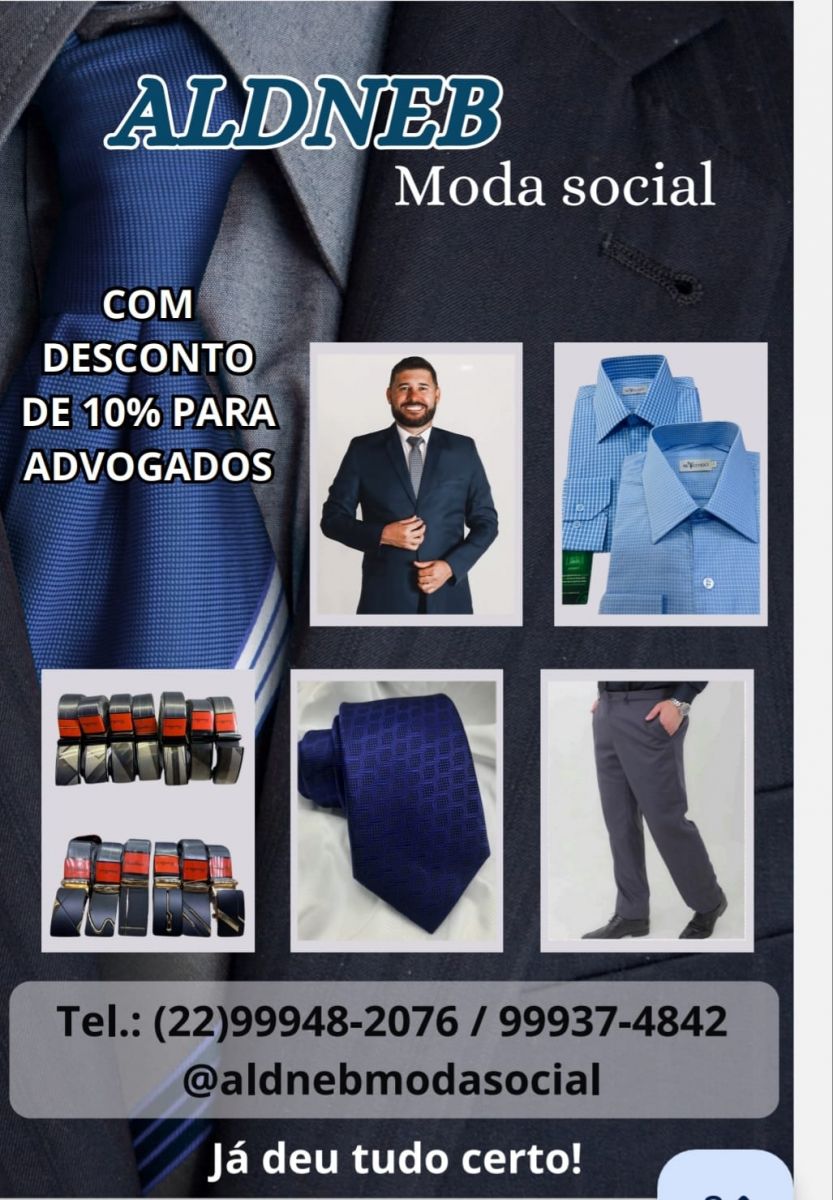
Vestuário e Moda
10% DE DESCONTO
Administradora de cartões
ADMINISTRAÇÃO DE CARTÕES DE DESCONTOS
AV. VINTE E OITO DE MARÇO, 46 - CENTRO
Lavanderias e Tinturarias
10%
O convênio tem por finalidade conceder aos advogados, estagiários, funcionários e seus respectivos familiares, pelo período de vigência do presente, mediante apresentação, no ato de contratação, da carteira da OAB e/ou documento que comprove a regularidade da devida inscrição. Os serviços de lavanderia, costura e tingimento de vestuário, no percentual de 10% (dez por cento) de descontos, sobre o valor líquido recebido pelo estabelecimento. ________________________________________________x_______________________________________ Olá, Tudo bem? Os tênis e calçados no geral, geralmente são nossos companheiros ao longo da semana. Eles servem para trabalhar, fazer exercícios, passear e até sair. São confortáveis, ecléticos e muitos populares. Eles se adaptam a qualquer ocasião, personalidade e idade. Mas você sabia que por utilizarmos tanto o tênis, ele precisa de cuidados específicos? Isso mesmo. Ou acabará que você usará ele por pouco tempo. Por isso, preparei algumas dicas simples para você manter ele novinho em folha: Tire e lave os cadarços regularmente. De tempos em tempos, é legal comprar cadarços novos. Limpe o excesso de sujeira usando uma escovinha dura umedecida. Evite ao máximo o uso de máquina de lavar roupas! Elas podem danificar seu tênis. Se ficar com dúvidas na hora de lavar o seu tênis, pode trazer para a gente aqui na Restaura. Não sei se você sabe, mas nós também temos serviço de Lavanderia. ________________________________________x______________________________________
Rua Barão da Lagoa Dourada, 425, Loja 03 - Pelinca
BOUTIQUE
10% A 20% DE DESCONTOS
AV RUI BARBOSA - CAMPOS SHOPPING - LOJA 40
Desenvolvimento e Otimização de Site
15% DESCONTOS
O Mercado Legal é uma LEGALTECH, startup que desenvolve soluções digitais para o mercado jurídico, que desde 2021 oferece ferramentas para ajudar advogados em suas rotinas, melhorando a aquisição, a gestão de casos e a comunicação com os clientes. Nosso objetivo é usar a tecnologia para impulsionar os negócios de advogados independentes e pequenos escritórios, que buscam decolar suas carreiras e chegar ao sucesso. Nossa missão é facilitar o acesso à justiça de forma simples, transparente e amigável. Desde o início trabalhamos com uma equipe de profissionais focados em soluções inovadoras e com uma imensa vontade de fazer a diferença no dia a dia da advocacia.
228 Park Avenue, suit 300, New York, NY - Gramercy
Escolas de idiomas
ESCOLAS DE IDIOMAS

Clube de benefícios
30% Mensalidade
Rua Barão de Miracema, 274 - Centro
CONSORCIO
15%
Av. Pedro Palácio, nº 300, Sala 402, Bl. 02B, Bairro: Eurico Salles, Serra-ES.
Dentistas
10%
No IMEO, cada paciente é atendido por profissionais altamente qualificados, com experiência e dedicação em diversas áreas da odontologia. Do atendimento clínico à estética e reabilitação, nossa equipe está pronta para oferecer o que há de melhor em saúde bucal, com um cuidado personalizado e humanizado! 📍 Medical Center – Sala 509 📞 (22) 99900-2019 ✨ Agende agora mesmo sua consulta e venha viver uma experiência odontológica de excelência! Seu novo sorriso começa com o primeiro passo. Fale com a gente pelo WhatsApp e garanta seu horário com quem entende de cuidado e resultado! 😁🦷
RUA TREZE DE MAIO, 286 SALAS 507 A 509 - CENTRO - ED. MEDICAL CENTER

Saúde e Medicina
30% a 40% descontos
QUEM SOMOS A Clínica Espaço Integrado Mente e Corpo foi fundada no ano de 2015, pela psicóloga Elisabete Kethilin Corá, priorizando a saúde e bem estar dos pacientes. Trabalhamos diariamente para manter o nosso espaço acolhedor e confortável para atender a todos da melhor forma possível, transformando o nosso ambiente em um local seguro e de cura. Para cumprir nossa missão de ajudar os pacientes em sua jornada de bem estar, estamos cada dia integrando mais especialidades em nossa clínica. Atualmente estamos oferecendo os serviços de psicologia, psicanálise, psicopedagoga, neuropisicologia, nutricionista, acupuntura, fisioterapia, atividade médica e médica da família e comunidade. CONSULTAS E DESCONTOS: CLIQUE AQUI A consulta de valores e o pagamento deverão ser realizados diretamente junto a instituição parceira. Para fazer uso, basta o advogado, estagiário, funcionário da OABRJ, apresentarem a Carteira de Identificação Profissional ou Funcional.
Rua Voluntários da Pátria, 487 sala 707 - Edificio Palladium
CLINICA ODONTOLOGICA
APLICAÇÃO EM ATÉ 50% DE DESCONTO
A PARCERIA consistirá na aplicação em até 50% de desconto na prestação de serviços de limpeza e clareamento dental. Tabela especial para os demais procedimentos feitos no consultório.
RUA TREZE DE MAIO, 286 - MEDICAL CENTER, SALA 709/710 - CENTRO
LABORATÓRIO
30% DE DESCONTO
Hotéis e Pousadas
Parceira com a OAB
Rua Clóvis de Souza Medina, 82 - Pq. São Caetano
Clube de benefícios
20%
Av. Alberto Lamego, 178/258 - Vila da Rainha
ESPORTES
20% DESCONTO
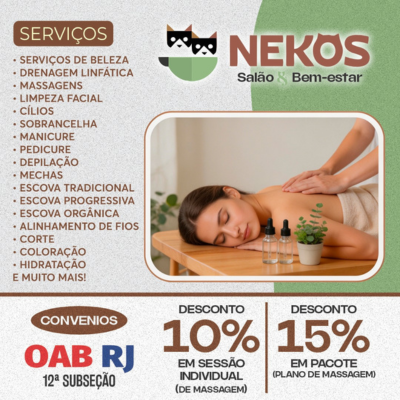
DEPILAÇÃO
10% e 15%
Nova Parceria: Advogados da 12ª Subseção da OAB RJ agora têm benefícios exclusivos na Nekos Salão & Bem-estar Cuidar da saúde física e mental é essencial para manter a alta performance no exercício da advocacia. Pensando nisso, a OAB RJ - 12ª Subseção acaba de firmar uma parceria estratégica com a Nekos Salão & Bem-estar, oferecendo descontos especiais para que nossos profissionais possam desfrutar de momentos de relaxamento e autocuidado. O Convênio A partir de agora, advogados e estagiários inscritos na subseção podem aproveitar condições diferenciadas em serviços de massoterapia e estética: 10% de Desconto: Em sessões individuais de massagem. 15% de Desconto: Em pacotes fechados (Plano de Massagem). Um Refúgio de Bem-estar e Beleza A Nekos oferece uma estrutura completa para atender tanto às necessidades estéticas quanto às demandas de alívio de estresse do dia a dia jurídico. Confira o portfólio de serviços disponíveis: Categoria Principais Serviços Relaxamento e Saúde Massagens, Drenagem Linfática e Limpeza Facial. Cabelos Corte, Coloração, Hidratação, Mechas, Escova Tradicional, Progressiva e Orgânica, além de Alinhamento de Fios. Estética Facial e Corporal Design de Sobrancelha, Extensão de Cílios e Depilação. Mãos e Pés Manicure e Pedicure tradicionais. Como Utilizar Para garantir o seu desconto, basta apresentar a sua Carteira da Ordem no momento do agendamento ou pagamento na recepção da Nekos. Dica: O plano de massagem (com 15% de desconto) é uma excelente opção para quem busca manter uma rotina regular de descompressão e cuidados com a postura após longas horas de audiências e peticionamento. Não perca a oportunidade de investir em você. Agende seu horário e aproveite mais este benefício que a 12ª Subseção preparou para a classe! Serviço: Estabelecimento: Nekos Salão & Bem-estar Público-alvo: Advogados(as) da 12ª Subseção OAB RJ
R. Tenete Coronel Cardoso, 933 - Centro, Campos dos Goytacazes 28035-042
Fisioterapia
10% off
MOVEIS PLANEJADOS
15% DESCONTO
VACINA
7% DESCONTO
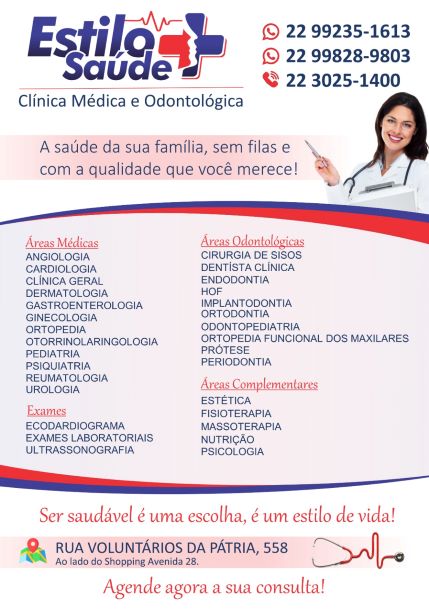
CLINICAS MEDICAS
A Clínica Estilo Saúde Mais surgiu do espírito empreendedor de profissionais da saúde (médicos e dentistas) com o intuito de prestar serviços de saúde e bem-estar, prezando pela qualidade, excelência, humanização e valores justos; A história profissional de seus sócios fundadores compreende mais de 20 anos de atuação na área da saúde; Nossos diferenciais são: Excelência profissional nas áreas que atuamos; Estrutura física adequada e organizada; Ampla recepção, banheiros acessíveis, espaço do café e da água; Consultórios odontológicos (3 unidades) e Raios- X odontológico; Consultórios médicos e de múltiplo uso (6 unidades); Sala de fisioterapia, reabilitação e condicionamento físico; Laboratório de análises clínicas e sala de coleta; Exames de Ultrassom em todas as áreas; Excelente localização no coração da região da Pelinca, em Campos dos Goytacazes; Estacionamento parceiro ao lado da clínica que fornece 30 minutos de gratuidade. Descontos e vantagens - Clique aqui
Rua Voluntários da Pátria, 558
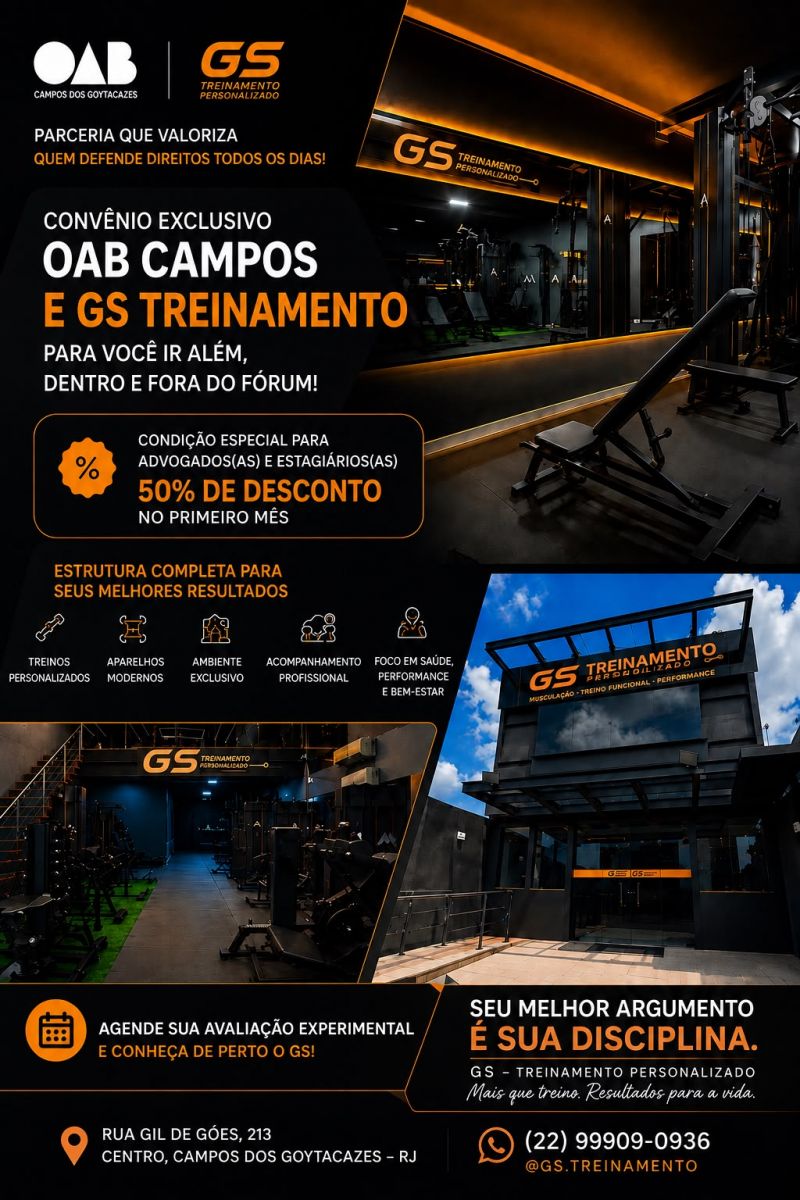
Academias e Esportes
50% DE DESCONTO NO PRIMEIRO MÊS
Estética e Saúde
15%
PARCERIA OAB-12a Subseção. A Fisioterapeuta, Enfermeira e Acupunturista Dermato Funcional Dra. Fernanda Siqueira, localizada RUA BARÃO DA LAGOA DOURADA 324, CENTRO CAMPO DOS GOYTACAZES/ RJem Campos dos Goytacazes, firmou uma parceira com a OAB-12a Subseção e agora Advogados, Advogadas, Estagiários e funcionários da OAB-RJ, tem DESCONTO de 15% (quinze por cento) por sessão em diversos tratamentos." Serviços: *Acupuntura; *Acupuntura estetica; *Criolipólise; *Depilação a laser; *Peeling químico ou diamante; *Limpeza de pele; *Drenagem linfática; *Intradermoterapia.
RUA BARÃO DA LAGOA DOURADA 324 CENTRO CAMPO DOS GOYTACAZES/ RJ
BEBIDAS
15% descontos
🍷 Vinhos nacionais e importados Loja física e delivery em Campos/RJ e região. 📍Uma nova forma de degustar vinhos 👇🏻 Encomende pelo link linklist.bio/rossivinoperte
Av. Princesa Isabel, 144, Campos dos Goytacaze
Estética e Saúde
20% de desconto no transplante e 12% no tratamento capilar
A Mais Cabello é especializada em soluções capilares, unindo procedimentos eficazes para tratar o cabelo e couro cabeludo. Conheça nossos procedimentos! • Transplante Capilar Masculino e Feminino • Transplante Capilar de Barba e Sobrancelhas Mais de 20 tratamentos capilares! • Vittahair • Corte Terapêutico • Laser • Alta Frequência • Vapor de Ozônio • Detox do Couro Cabeludo • Intradermoterapia • Microagulhamento e muito Mais.
Rua Tenente Coronel Cardoso, 739 - Centro - CEP:28.035-044
Marketing Digital
20% de descontos
Estética e Saúde
Categoria: Estética e Saúde
Escolas e creches
10%
R. Alcebíades Pessanha, 44 - Parque João Seixas, Campos dos Goytacazes - RJ, 28027-050
BOUTIQUE
Categoria: Boutique
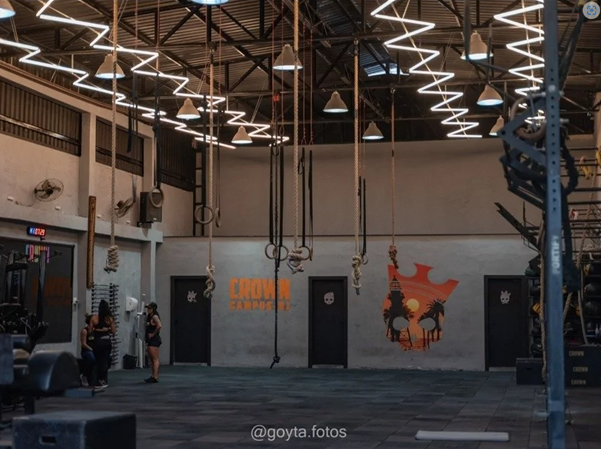
Academias e Esportes
25% DESCONTOS
Desconto em todos os planos crossfit.
Rua Barão de Miracema, 278 - Pq. Avenida Pelinca
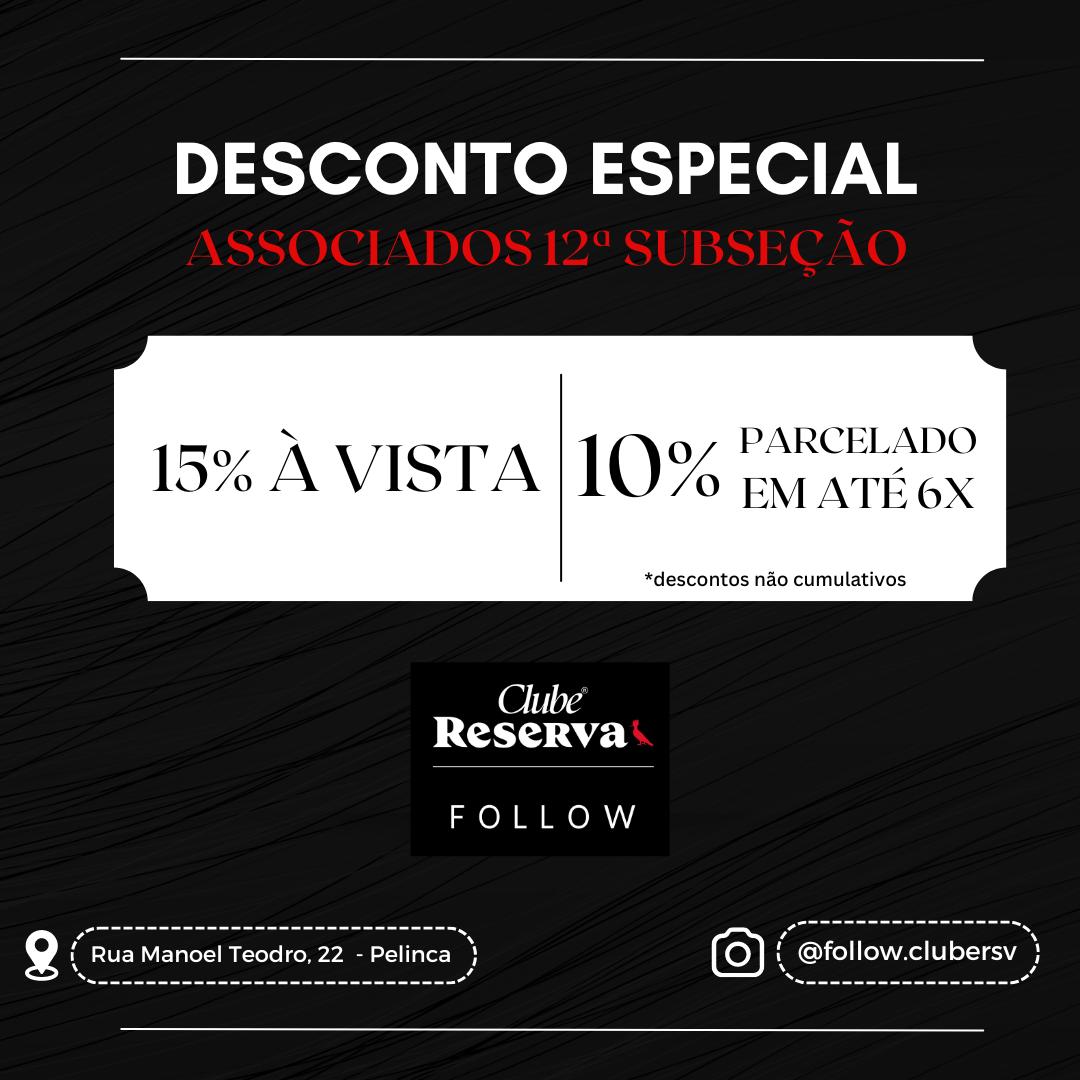
BOUTIQUE
15% nas compras a vista e 10% nas compras parceladas 6x
Rua Manoel Teodoro, 22 Loja B - Pq. Tamandaré
CLINICAS MEDICAS
CLINICAS MEDICAS
RUA CONSELHEIRO OTAVIANO, 115 - EDIFICIO PEDRA VERDE - SALA 303 - CENTRO
Aparelhos auditivos
10% (Cash) e 5% (Cartão)
A VipCell em parceria com OAB Campos ofecerá aos advogados e seus dependentes descontos de 10% em dinheiro e 5% de desconto no cartão, nos serviços de manutenção, reparos e assessórios a venda.
Rua Tenente Cel. Cardoso, 920 loja 02 - Pq. Tamandaré (Próximo a Pracinha do Sossego)
Escolas e creches
30% DE DESCONTOS
RUA PROFESSOR FARIA, 30 - PQ. PELINCA
Lojas e Presentes
15% À VISTA 10% PARCELADO
Rua Gov. Teothônio Ferreira de Araújo, 85 - Centro
Fisioterapia
10%